
2026年9月30日
吴晶晶
私人银行及财富管理
投资策略分析师
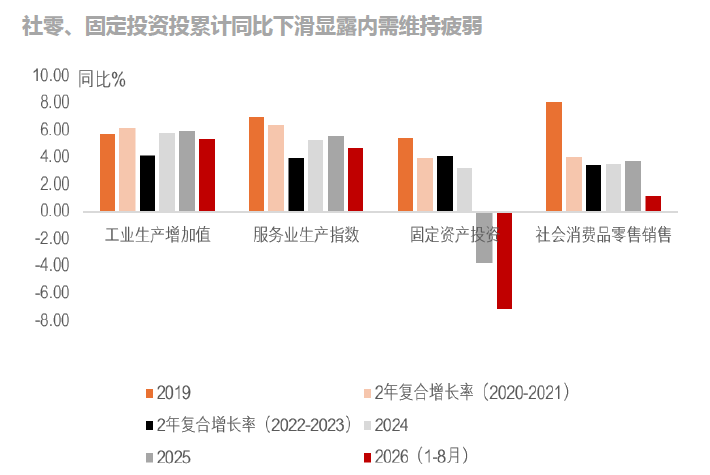
8月经济延续偏弱修复态势,内需疲弱成为主要拖累,经济呈现总量偏弱、结构性亮点并存的K型格局。数据上,8月社会消费品零售总额同比仅增长0.4%,商品消费低迷,汽车、地产链消费走弱;1-8月固定资产投资累积同比下滑7.2%,投资回落幅度超出市场预期。五年规划开局之年,项目从储备到落地本身存在时滞,基建短期修复力度有限,四季度或有边际改善,但较难形成强拉动。
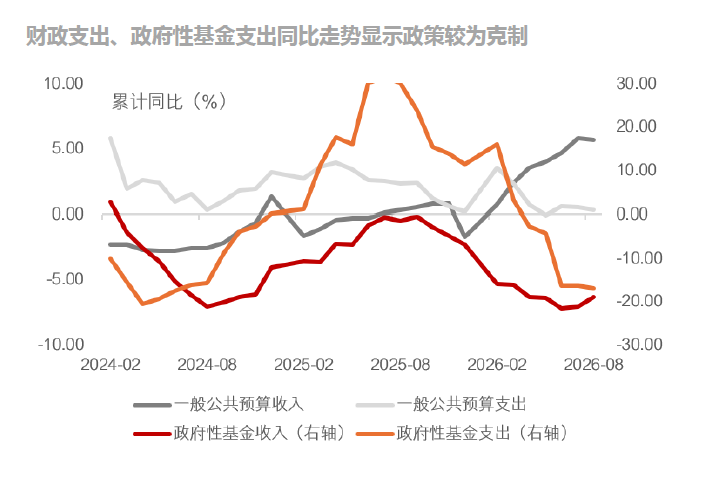
政策整体保持结构性克制,并未推出大规模总量刺激。从财政数据可以观察到,8月一般公共预算支出小幅回落,政府性基金支出收缩,资金更多向民生领域倾斜。房地产政策同样以地方因城施策、存量盘活等制度性优化为主,重心放在风险缓释与长期改革。从我们的观察来看,油价带来的输入性压力、地方财力约束、资源向新质生产力倾斜、海外高利率环境等多重因素,共同对总量型刺激形成了现实掣肘,政策主线持续偏向以结构性改革推动转型。
外部不确定性出现阶段性落地,但环境仍难言彻底转暖。美联储9月时隔三年加息25基点,点阵图显示年内或还有一次加息,表态整体偏鹰。不过相关预期在此前已被市场充分定价,加息落地反而起到“靴子落地”的效果。月末中美元首会晤顺利举行,双方就关税安排延期、设立投资沟通平台、建立人工智能风险对话渠道等达成务实共识,高层常态化沟通机制得以延续。本次会晤成果偏温和,半导体、高端技术等领域的管制短期大幅放松的可能性不高,但其重要意义在于压低了双边关系恶化的尾部风险,对市场风险偏好可以形成温和的边际支撑。
股票市场:结构性分化持续,科技红利仍是锚点。A股维持震荡,结构性分化仍是主基调,科技红利成为重要锚点。当前财政强调“用好存量、审慎增量”,货币政策依靠结构性工具保持流动性合理充裕,全面强宽松可能性有限,普涨式行情较难重现。向前看,算力自主、国产芯片、本土大模型等长期逻辑仍在,科技成长具备相对韧性;红利资产内部也有所分化,市场更看重盈利与分红质量。三季报业绩、四季度政策节奏、中美互动进展,或将是观察市场能否走向更广泛修复的关键信号。
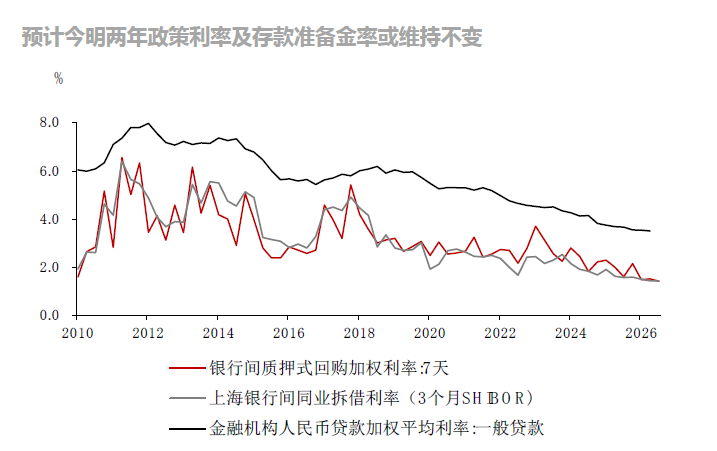
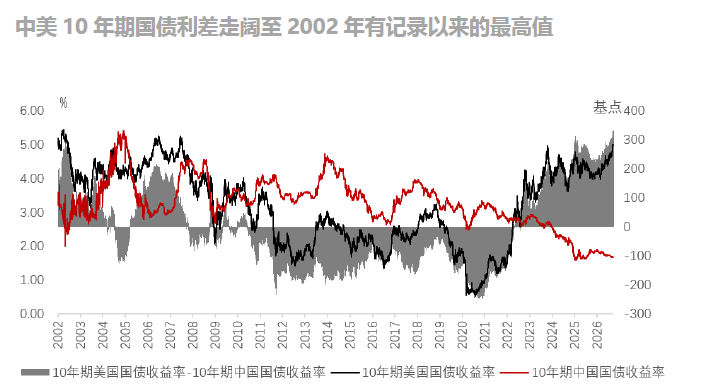
债券市场:配置韧性犹在,债市运行以稳为主。在海外债市波动加剧的背景下,中国债市呈现配置韧性,整体表现出较强的“以我为主”特征。9月收益率曲线进一步平坦化,收益率低位反复;信用债市场延续避险择优风格,高等级利差压至历史低位,弱资质品种未见明显改善。税期与政府债缴款带来短期资金扰动,央行以精细化操作维稳流动性,并未释放强宽松信号。后市大概率维持区间震荡格局,四季度政府债供给、物价修复、海外利率波动,仍值得持续关注。


开始您的财务体检

汇智财富 丰享人生
相关资讯


免责声明
本文件的内容未经中国或任何其他司法管辖区的监管机构审阅。建议您就相关投资及本文件内容审慎行事。如您对本文件的内容有任何疑问,应向独立人士寻求专业意见。
本文件由汇丰银行(中国)有限公司(“本行”)在中国经营受管制业务期间发布,并仅供收件人使用。本文件内容,不论全部或部分,均不得被复制或进一步分发予任何人士或实体作任何用途。本文件不得分发予美国、加拿大或澳洲,或任何其他分发本文件属非法行为的司法管辖区。所有未经授权复制或使用本文件的行为均属使用者的责任,并可能引致法律诉讼。
本文件没有合约价值,并不是且不应被诠释为进行任何投资买卖,或认购或参与任何服务的要约、要约邀请或建议。本行并没有建议或招揽任何基于本文件的行动。
本文件内列明的信息及/或表达的意见由汇丰银行(中国)有限公司提供。本行没有义务向您发布任何进一步的刊物或更新本文件的内容,该等内容可随时变更而无需另行通知。该等内容仅表示作为一般信息用途的一般市场信息及/或评论,并不构成买卖投资产品的投资建议或推荐,亦不构成回报保证。本行没有参与有关信息及意见的准备。
本行及汇丰集团及/或其高级职员、董事及员工或持有任何本文件内提及的证券或金融工具(或任何有关投资)(如有)持仓,并可能不时购入或出售任何该等证券或金融工具或投资。本行及其联属机构可能在本文件内讨论的证券或金融工具(或相关投资)(如有)担任做市商,或作出承销承诺,或可能以委托人身分将该等投资项目售予客户或从客户购入,亦可能为该等公司提供或寻求提供投资银行或承销服务,或提供或寻求提供与该等公司相关的投资银行或承销服务。
本文件内含的信息并未根据您的个人情况审阅。请注意,此信息并非用于协助作出法律、财务或其他咨询问题的决定,亦不应作为任何投资或其他决定的依据。您应根据您的投资经验、目标、财务来源及有关情况,仔细考虑任何投资观点及投资产品是否合适,自行作出投资决定。您应仔细阅读相关产品销售文件以了解详情。
本文件内部分陈述可能被视为前瞻性陈述,提供目前对未来事件的预期或预测。此等前瞻性陈述并非未来表现或事件的担保,且涉及风险和不确定因素。该等陈述不代表任何一项投资,且仅用作说明用途。客户须注意,不能保证本文件内描述的经济状况会在未来维持不变。实际结果可能因多种因素而与有关前瞻性陈述所描述的情况有重大差异。本行不保证该等前瞻性陈述内的期望将获证实或能够实现,谨此提醒您不要过度依赖有关陈述。无论是基于新信息、未来事件或其他原因,本行均无义务更新本文件所载前瞻性陈述,亦无义务更新实际结果与前瞻性陈述预期不同的原因。
市场有风险,投资须谨慎。投资者须注意,投资的资本价值及其所得收益均可升可跌,甚至变得毫无价值,投资者可能无法取回最初投资的金额。本文件内列出的过往表现并非未来表现的可靠指标,不应依赖任何此内的预测、预期及模拟作为未来结果的指标。有关过往表现的资料可能过时。有关最新信息请联络您的客户经理。
于任何市场的投资均可能出现极大波动,并受多种因直接及间接因素造成不同幅度的突发波动影响。这些特征可导致涉及有关市场的人士蒙受巨大损失。若撤回投资或提前终止投资,或无法取回投资全额。除一般投资风险外,国际投资可能涉及因货币价值出现不利波动、公认会计原则之差别或特定司法管辖区经济或政治不稳而造成的资本损失风险。范围狭窄的投资及较小规模的公司一般具有较大波动性。不能保证交易表现向好。新兴市场的经济大幅取决于国际贸易,因此一直以来并可-能继续会受到贸易壁垒、外汇管制、相对币值控制调整及其他与其贸易的国家实施或协商的保护主义措施的不利影响。有关经济亦一直并可能继续受与其贸易国家的经济情况的不利影响。基金投资受市场风险影响,您应仔细阅读所有计划相关文件。
© 汇丰银行(中国)有限公司 2026 版权所有,保留一切权利。未经汇丰银行(中国)有限公司事先书面许可,不得以任何形式或任何方式(无论是电子、机械、影印、摄录或其他方式)复制或传送本刊物任何部分或将其任何部分储存于检索系统内。