

2026年11月2日
姜璐璐
私人银行及财富管理
投资策略分析师
方卉
汇丰中国首席投资官办公室
宏观:政策基调未变,流动性工具呵护力度边际增强
三季度GDP(国内生产总值)同比增长4.5%,较二季度4.3%回升0.2个百分点,在我们看来达成全年4.5%-5.0%的经济增速目标应无悬念。9月工业增加值、社零增速同样较8月边际改善。然而投资端的修复依然有限,前三季度固定资产投资累计降幅与前八个月基本持平。
整体来看,内需修复的节奏以及经济K形分化的核心矛盾尚待改善。政策层面,结构性工具延续“用好存量、审慎增量”思路,未见总量型降准降息信号,而是更多依靠中期流动性工具呵护资金面保持充裕,以配合债券供给节奏。股市流动性方面,官方托底角色依然存在。当前规模或有助于缓释市场情绪压力,但尚不足以独立扭转存量资金主导的结构性格局。
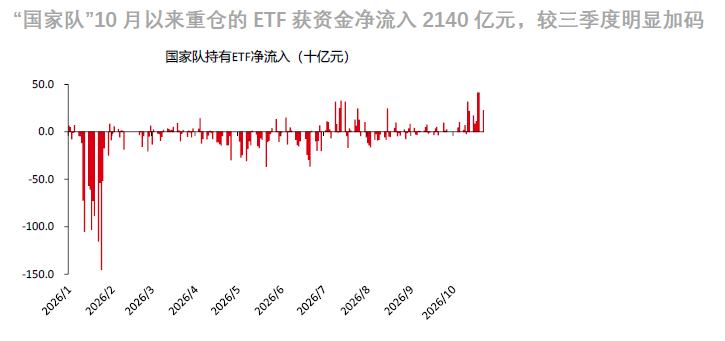
股票市场:维持“杠铃型”配置思路不变
10月下旬A股市场的“缩量阴跌”在10月28日出现阶段性反弹,三大指数集体收涨,沪深两市成交额回升至约1.63万亿元。反弹方向与此前主要调整的板块高度重合,但当天沪指整体涨幅弱于创业板,更多呈结构性修复,因此尚不构成趋势反转的确认信号。从仓位结构看,三季报也进一步验证了目前市场正在进行的“极致拥挤消化”。
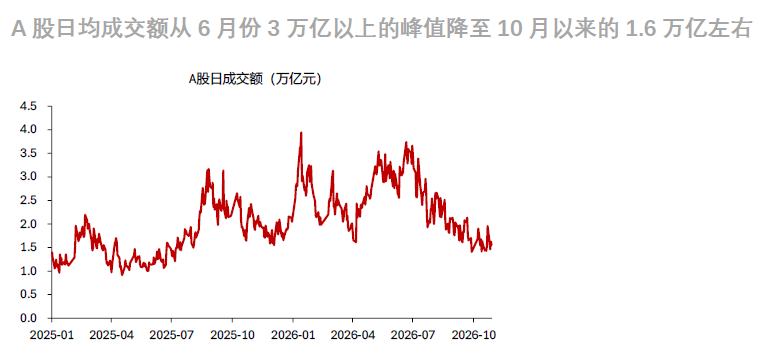
基于此,我们维持对中国股票哑铃型配置思路不变:一端继续以红利资产作为底仓,应对市场波动与流动性不确定性。在科技成长方向上,中长期来看,AI(人工智能)产业链将受益于结构性投资与创新驱动,但鉴于交易拥挤度的消化尚未完全结束、且市场需要等待新的催化剂,应优先考虑业绩兑现度高、估值消化较充分的细分领域。与此同时,生物科技等医疗板块受益于全球授权合作周期,与AI资本开支周期相对独立,在我们看来可用以降低组合对单一主题过度集中所带来的波动风险。后续仍需观察成交量能否持续放大、海外资本开支周期能否进一步验证。
债券市场:聚焦利率换锚,股债跷跷板效应显现
10月债市震荡偏强,超长端领涨,收益率屡创新低。行情受宽松预期、供给收缩及配置意愿增强支撑,但近期因止盈获利进入盘整。政策面聚焦两大主线:一是利率框架调整,央行拟将主要政策利率切换为隔夜逆回购,市场预期将带动利率中枢下行,但监管提示避免过度炒作降息预期;二是设立非银大额赎回互换便利,作为风险防范工具缓释流动性风险,并非常态化投放。股债跷跷板效应显著,A股调整促使资金流向固收。供需方面,超长债供给压力回落,而银行及保险等机构因资产荒及跨年配置需求,配置潜力提升,为市场提供支撑。
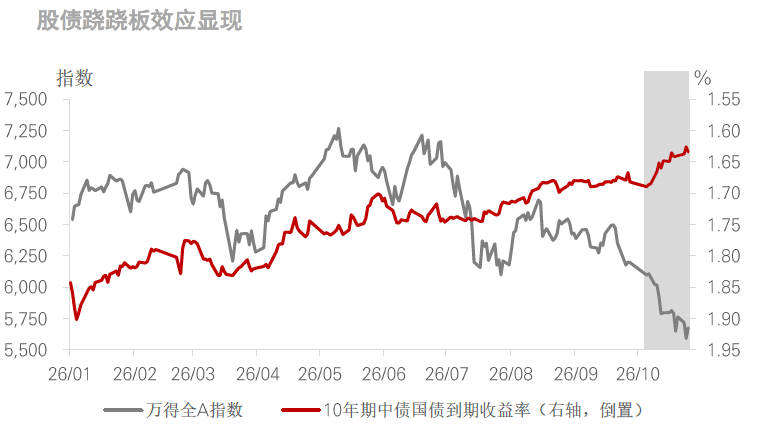
展望四季度,债市韧性充足,预计维持震荡偏强。核心支撑在于货币政策宽松、基本面修复偏弱及资产荒延续。需警惕监管预期变化、供给提速及交易拥挤带来的波动。策略上,建议优先选择票息策略,中短端抗扰动能力强,超长端虽弹性高但波动风险上升。整体看,债市系统性走弱基础不存在,行情将呈结构性分化特征。
数据来源:万得,汇丰私人银行及财富管理,截至2026年10月28日。过去数据不代表未来表现。


开始您的财务体检

汇智财富 丰享人生
相关资讯


免责声明
本文件的内容未经中国或任何其他司法管辖区的监管机构审阅。建议您就相关投资及本文件内容审慎行事。如您对本文件的内容有任何疑问,应向独立人士寻求专业意见。
本文件由汇丰银行(中国)有限公司(“本行”)在中国经营受管制业务期间发布,并仅供收件人使用。本文件内容,不论全部或部分,均不得被复制或进一步分发予任何人士或实体作任何用途。本文件不得分发予美国、加拿大或澳洲,或任何其他分发本文件属非法行为的司法管辖区。所有未经授权复制或使用本文件的行为均属使用者的责任,并可能引致法律诉讼。
本文件没有合约价值,并不是且不应被诠释为进行任何投资买卖,或认购或参与任何服务的要约、要约邀请或建议。本行并没有建议或招揽任何基于本文件的行动。
本文件内列明的信息及/或表达的意见由汇丰银行(中国)有限公司提供。本行没有义务向您发布任何进一步的刊物或更新本文件的内容,该等内容可随时变更而无需另行通知。该等内容仅表示作为一般信息用途的一般市场信息及/或评论,并不构成买卖投资产品的投资建议或推荐,亦不构成回报保证。本行没有参与有关信息及意见的准备。
本行及汇丰集团及/或其高级职员、董事及员工或持有任何本文件内提及的证券或金融工具(或任何有关投资)(如有)持仓,并可能不时购入或出售任何该等证券或金融工具或投资。本行及其联属机构可能在本文件内讨论的证券或金融工具(或相关投资)(如有)担任做市商,或作出承销承诺,或可能以委托人身分将该等投资项目售予客户或从客户购入,亦可能为该等公司提供或寻求提供投资银行或承销服务,或提供或寻求提供与该等公司相关的投资银行或承销服务。
本文件内含的信息并未根据您的个人情况审阅。请注意,此信息并非用于协助作出法律、财务或其他咨询问题的决定,亦不应作为任何投资或其他决定的依据。您应根据您的投资经验、目标、财务来源及有关情况,仔细考虑任何投资观点及投资产品是否合适,自行作出投资决定。您应仔细阅读相关产品销售文件以了解详情。
本文件内部分陈述可能被视为前瞻性陈述,提供目前对未来事件的预期或预测。此等前瞻性陈述并非未来表现或事件的担保,且涉及风险和不确定因素。该等陈述不代表任何一项投资,且仅用作说明用途。客户须注意,不能保证本文件内描述的经济状况会在未来维持不变。实际结果可能因多种因素而与有关前瞻性陈述所描述的情况有重大差异。本行不保证该等前瞻性陈述内的期望将获证实或能够实现,谨此提醒您不要过度依赖有关陈述。无论是基于新信息、未来事件或其他原因,本行均无义务更新本文件所载前瞻性陈述,亦无义务更新实际结果与前瞻性陈述预期不同的原因。
市场有风险,投资须谨慎。投资者须注意,投资的资本价值及其所得收益均可升可跌,甚至变得毫无价值,投资者可能无法取回最初投资的金额。本文件内列出的过往表现并非未来表现的可靠指标,不应依赖任何此内的预测、预期及模拟作为未来结果的指标。有关过往表现的资料可能过时。有关最新信息请联络您的客户经理。
于任何市场的投资均可能出现极大波动,并受多种因直接及间接因素造成不同幅度的突发波动影响。这些特征可导致涉及有关市场的人士蒙受巨大损失。若撤回投资或提前终止投资,或无法取回投资全额。除一般投资风险外,国际投资可能涉及因货币价值出现不利波动、公认会计原则之差别或特定司法管辖区经济或政治不稳而造成的资本损失风险。范围狭窄的投资及较小规模的公司一般具有较大波动性。不能保证交易表现向好。新兴市场的经济大幅取决于国际贸易,因此一直以来并可-能继续会受到贸易壁垒、外汇管制、相对币值控制调整及其他与其贸易的国家实施或协商的保护主义措施的不利影响。有关经济亦一直并可能继续受与其贸易国家的经济情况的不利影响。基金投资受市场风险影响,您应仔细阅读所有计划相关文件。
© 汇丰银行(中国)有限公司 2026 版权所有,保留一切权利。未经汇丰银行(中国)有限公司事先书面许可,不得以任何形式或任何方式(无论是电子、机械、影印、摄录或其他方式)复制或传送本刊物任何部分或将其任何部分储存于检索系统内。