

2026年10月28日
姜璐璐
私人银行及财富管理
投资策略分析师
-
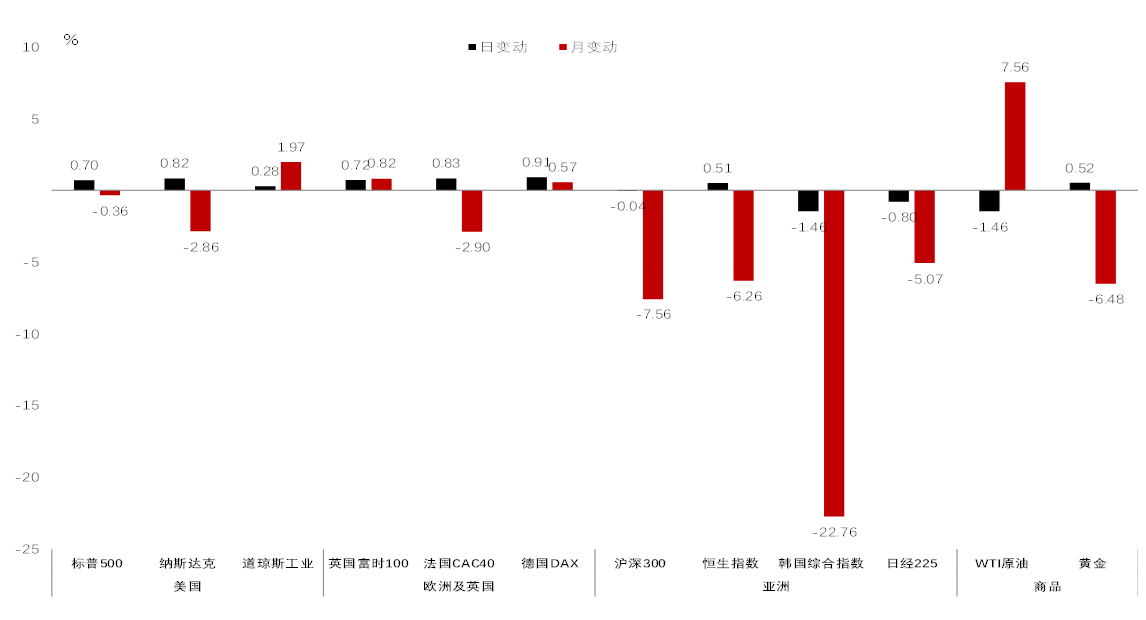
10月27日(周二),美股三大指数连续第二日收涨,科技板块延续领涨态势。当日公布的多项经济数据超预期,共同支撑了市场情绪:美国10月消费者信心指数大幅反弹至91.7,较前值84.2大增7.5点,远超预期;9月耐用品订单环比增长1.8%,其中计算机及周边设备新订单上升,印证AI相关资本支出仍维持强劲势头;新屋销售按年化折算达67.6万套,也好于预期。整体来看,当天公布的经济数据组合传递出美国经济韧性尚可、且AI投资未见降温的信号。与此同时,美股三季度财报季正全面展开,一家知名AI大模型公司近期提交的上市申请持续带动市场对AI产业链的乐观预期,进一步巩固了市场信心。需要注意的是,当日美联储FOMC会议正式召开(10月27-28日),决议将于北京时间10月29日凌晨公布。我们认为FOMC可能会在本次议息会议将联邦基金利率区间维持在3.75%-4.00%不变,但在12月份还会再加息25个基点,此后至2027年将政策利率将保持不变,因为美联储降低通胀的目标实现起来仍需要时间。
-
10月27日(周二),亚太市场呈现鲜明分化。其中,韩国综合股价指数收涨3.09%,日经225指数收涨1.73%。日韩市场大涨的驱动因素有几方面,首先,隔夜美股科技股反弹及前述AI大模型公司上市申请的消息,带动区域存储芯片及半导体设备相关板块估值修复,涨幅普遍在4%-7%。经济数据方面,韩国三季度GDP环比增长1.0%,是央行此前预测值0.3%的三倍以上,半导体出口与设备投资是主要拉动力。最后,日元兑美元走软、进一步降低出口型制造企业成本,提振日股相关板块估值。不过也有分析指出,韩股10月累计跌幅仍约17%,当日反弹更多属于超跌修复,而非趋势反转。当天亚太地区A股逆势走弱,三大指数全线收跌,其中创业板指重挫3.41%。市场成交额较近三个月均值明显萎缩,显示增量资金不足。板块来看,医药生物、国防军工、贵金属及半导体相关板块跌幅居前,科技成长股缺乏增量资金支撑,与日韩芯片产业链的强劲表现形成鲜明反差。在亚洲地区,我们对亚洲发达市场仍维持小幅超配立场,对亚洲新兴市场则持中性观点。由于亚洲各市场的经济动能与估值水平存在显著差异、在科技领域的估值吸引力以及在人工智能的相关投资布局,我们重申对日本、韩国以及香港股票的建设性观点,并对中国、新加坡股票保持中性。受MSCI近期公告的影响,我们对印度尼西亚股票的看法是“完全偏低”。
-
10月26日(周一),巴西总统选举结果公布次日,巴西雷亚尔(BRL)兑美元单日重挫近8%,创1999年以来最大单日跌幅。巴西基准股指(Ibovespa)当日一度暴跌逾14%,并触发熔断机制,为2020年疫情爆发以来最大单日跌幅。卢拉总统出人意料地再次当选,加剧了市场对财政不确定性和经济前景的担忧,并扭转了市场之前的乐观情绪。随着投资者重新评估财政前景及新政府的政策走向,我们预计巴西资产仍将承受压力。我们对巴西雷亚尔(BRL)、巴西股票以及巴西本币债券持中性看法。展望未来,建立可信的财政框架、与国会开展合作,并在结构性改革方面取得进展,对于恢复投资者信心至关重要。在局势变得更加明朗之前,预计巴西资产仍将承受压力。
注: AI:人工智能,FOMC:联邦公开市场委员会,MSCI:明晟
数据来源:彭博,万得,汇丰环球投资研究,汇丰私人银行与财富管理,截至前一个交易日。
文中若有中国股票观点,则来自汇丰私人银行和财富管理环球投资委员会。
市场数据
主要股票市场及商品表现
主要市场国债收益率
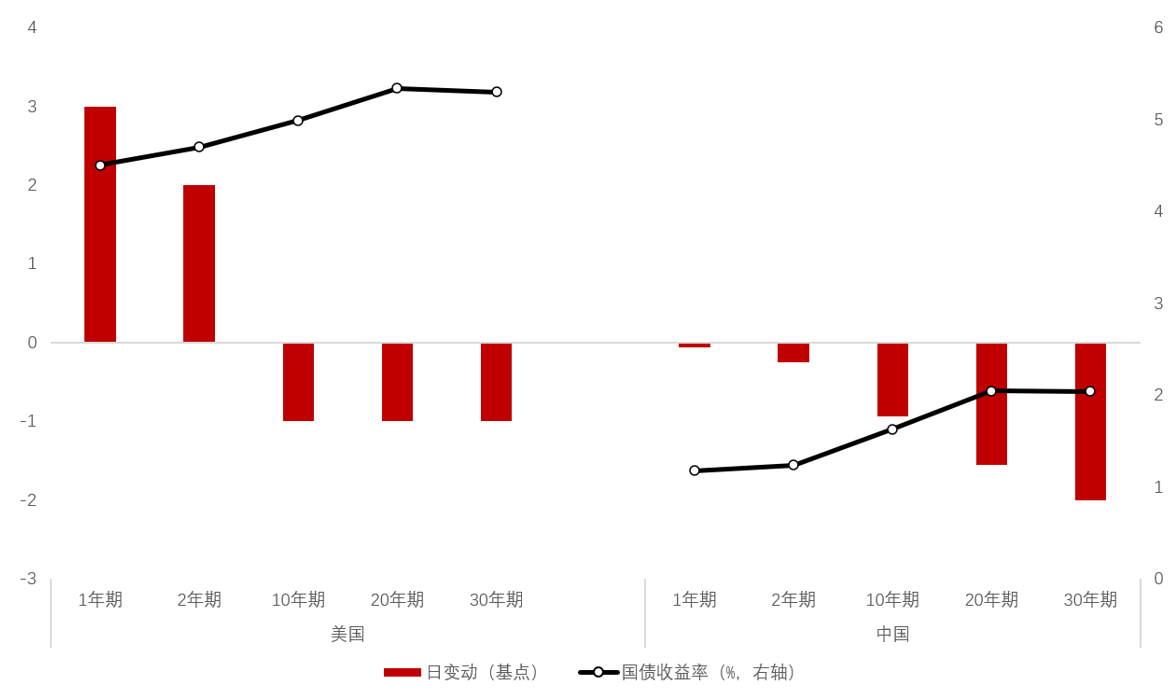
数据来源:万得,汇丰私人银行,截至前一个交易日收盘,过去数据不代表未来表现。WTI指西德州中级原油。法国CAC40指数指巴黎券商公会指数;德国DAX指数指法兰克福指数。


开始您的财务体检

汇智财富 丰享人生
相关资讯


致客户重要信息
本文件的内容未经中国或任何其他司法管辖区的监管机构审阅。建议您就相关投资及本文件内容审慎行事。如您对本文件的内容有任何疑问,应向独立人士寻求专业意见。
本文件由汇丰银行(中国)有限公司(“本行”)在中国经营受管制业务期间发布,并仅供收件人使用。本文件内容,不论全部或部分,均不得被复制或进一步分发予任何人士或实体作任何用途。本文件不得分发予美国、加拿大或澳洲,或任何其他分发本文件属非法行为的司法管辖区。所有未经授权复制或使用本文件的行为均属使用者的责任,并可能引致法律诉讼。
本文件没有合约价值,并不是且不应被诠释为进行任何投资买卖,或认购或参与任何服务的要约、要约邀请或建议。本行并没有建议或招揽任何基于本文件的行动。
本文件内列明的信息及/或表达的意见由汇丰银行(中国)有限公司提供。本行没有义务向您发布任何进一步的刊物或更新本文件的内容,该等内容可随时变更而无需另行通知。该等内容仅表示作为一般信息用途的一般市场信息及/或评论,并不构成买卖投资产品的投资建议或推荐,亦不构成回报保证。本行没有参与有关信息及意见的准备。本行对本文件内的信息及/或意见之准确性及/或完整性不作任何担保、陈述或保证,亦不承担与此相关的任何责任,包括任何从相信为可靠但未进行独立验证的来源取得之第三方信息。任何情况下,本行或汇丰集团均不对任何与您使用本文件或依赖或使用或无法使用本文件内信息相关的任何损害、损失或法律责任承担任何责任,包括但不限于直接或间接、特殊、附带、相应而生的损害、损失或法律责任。
本行及汇丰集团及/或其高级职员、董事及员工或持有任何本文件内提及的证券或金融工具(或任何有关投资)(如有)持仓,并可能不时购入或出售任何该等证券或金融工具或投资。本行及其联属机构可能在本文件内讨论的证券或金融工具(或相关投资)(如有)担任做市商,或作出承销承诺,或可能以委托人身分将该等投资项目售予客户或从客户购入,亦可能为该等公司提供或寻求提供投资银行或承销服务,或提供或寻求提供与该等公司相关的投资银行或承销服务。
本文件内含的信息并未根据您的个人情况审阅。请注意,此信息并非用于协助作出法律、财务或其他咨询问题的决定,亦不应作为任何投资或其他决定的依据。您应根据您的投资经验、目标、财务来源及有关情况,仔细考虑任何投资观点及投资产品是否合适,自行作出投资决定。您应仔细阅读相关产品销售文件以了解详情。
本文件内部分陈述可能被视为前瞻性陈述,提供目前对未来事件的预期或预测。此等前瞻性陈述并非未来表现或事件的担保,且涉及风险和不确定因素。该等陈述不代表任何一项投资,且仅用作说明用途。客户须注意,不能保证本文件内描述的经济状况会在未来维持不变。实际结果可能因多种因素而与有关前瞻性陈述所描述的情况有重大差异。本行不保证该等前瞻性陈述内的期望将获证实或能够实现,谨此提醒您不要过度依赖有关陈述。无论是基于新信息、未来事件或其他原因,本行均无义务更新本文件所载前瞻性陈述,亦无义务更新实际结果与前瞻性陈述预期不同的原因。
市场有风险,投资须谨慎。投资者须注意,投资的资本价值及其所得收益均可升可跌,甚至变得毫无价值,投资者可能无法取回最初投资的金额。本文件内列出的过往表现并非未来表现的可靠指标,不应依赖任何此内的预测、预期及模拟作为未来结果的指标。有关过往表现的资料可能过时。有关最新信息请联络您的客户经理。
于任何市场的投资均可能出现极大波动,并受多种因直接及间接因素造成不同幅度的突发波动影响。这些特征可导致涉及有关市场的人士蒙受巨大损失。若撤回投资或提前终止投资,或无法取回投资全额。除一般投资风险外,国际投资可能涉及因货币价值出现不利波动、公认会计原则之差别或特定司法管辖区经济或政治不稳而造成的资本损失风险。范围狭窄的投资及较小规模的公司一般具有较大波动性。不能保证交易表现向好。新兴市场的经济大幅取决于国际贸易,因此一直以来并可能继续会受到贸易壁垒、外汇管制、相对币值控制调整及其他与其贸易的国家实施或协商的保护主义措施的不利影响。有关经济亦一直并可能继续受与其贸易国家的经济情况的不利影响。基金投资受市场风险影响,您应仔细阅读所有计划相关文件。
版权所有 © 汇丰银行(中国)有限公司 2026。保留一切权利。未经汇丰银行(中国)有限公司事先书面许可,不得以任何形式或任何方式(无论是电子、机械、影印、摄录或其他方式)复制或传送本刊物任何部分或将其任何部分储存于检索系统内。